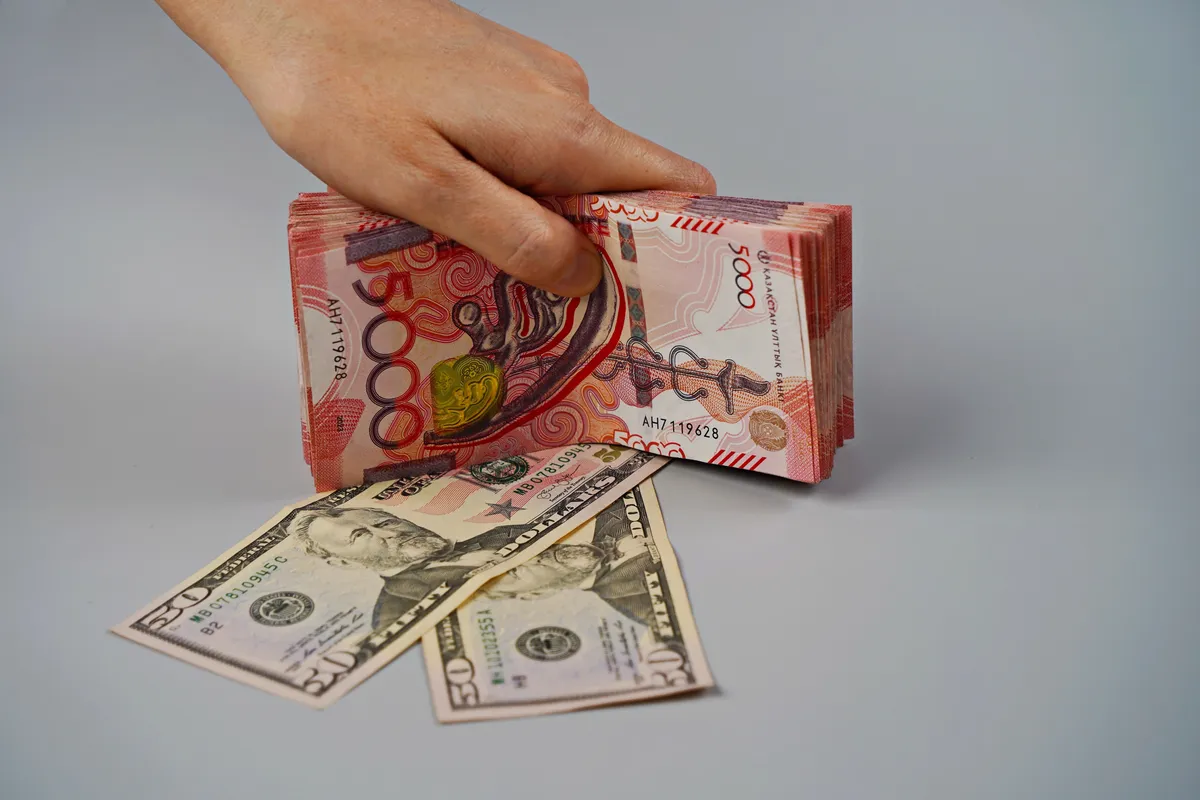
Эксперты связывают это с ростом экспортной выручки, дорогой нефтью и привлекательностью теңговых активов. Однако аналитики Finprom.kz предупреждают: в ближайшие месяцы национальная валюта может вновь ослабнуть.
По официальным курсам Нацбанка РК, с 31 декабря 2025 года по 23 октября 2026-го доллар подешевел с 502,57 до 447,94 теңге.
"На этом фоне теңге оказался впереди валют ряда сырьевых экономик, курсы которых публикует Нацбанк. Бразильский реал за тот же период укрепился к доллару на 10,8%, норвежская крона – на 7,3%, австралийский доллар – на 4,5%, южноафриканский рэнд – на 1%. При этом канадский доллар подешевел к американской валюте на 2,5%, а российский рубль – на 3,5%", – говорится в публикации.
Если сравнивать показатели за последние 12 месяцев, преимущество теңге становится ещё заметнее: он укрепился на 20,2%. Для сравнения, австралийский доллар прибавил 8,1%, норвежская крона – 7,3%, а бразильский реал – 7,2%.
Однако такое укрепление не означает, что доллар продолжит дешеветь теми же темпами. На курс влияют экспортные доходы страны, движение капитала, процентные ставки и спрос на иностранную валюту. Кроме того, даже при благоприятной внешней конъюнктуре на внутреннем рынке могут возникать факторы, способные развернуть динамику.
Почему теңге укрепился
Одним из главных факторов, как отмечают эксперты, стало улучшение платёжного баланса Казахстана. По данным Нацбанка, в первом полугодии 2026 года текущий счёт сложился с профицитом в 2,4 млрд долларов. Для сравнения: за аналогичный период прошлого года фиксировался дефицит в 3,6 млрд долларов.
Экспорт товаров увеличился на 27,1% – с 38,2 млрд до 48,5 млрд долларов. Импорт при этом вырос гораздо медленнее – на 6,2%, с 30,5 млрд до 32,3 млрд долларов. В результате профицит торговли товарами более чем удвоился: с 7,7 млрд до 16,2 млрд долларов.
"Во втором квартале текущий счёт показал профицит в 3,2 млрд долларов после дефицита в первом квартале. Такая динамика означает, что поступления от внешней торговли стали лучше покрывать расходы страны на импорт и другие международные операции", – говорится в публикации.
Впрочем, значительная часть доходов по-прежнему уходит за рубеж. Сальдо первичных доходов составило минус 13,2 млрд долларов против минус 10,5 млрд годом ранее. В частности, выплаты дивидендов и распределённой прибыли иностранным прямым инвесторам достигли 10,4 млрд долларов – год назад показатель составлял 9 млрд.
Ещё один фактор поддержки – цены на нефть. По данным Управления энергетической информации США, среднемесячная спотовая цена физической нефти Dated Brent в сентябре 2026 года достигла 114,2 доллара за баррель. Для сравнения: в течение 2025 года она находилась в диапазоне 62–79 долларов.
При этом фьючерсы на Brent в середине октября торговались ниже отметки в 105 долларов за баррель. Разница важна, поскольку речь идёт о разных показателях нефтяного рынка.
"Высокие цены на нефть увеличивают потенциальную экспортную выручку Казахстана. Однако эта поддержка отражается на внутреннем валютном рынке не мгновенно: между продажей сырья, поступлением оплаты и конвертацией выручки проходит время. Поэтому цены предыдущих месяцев могут продолжать влиять на предложение иностранной валюты и позднее", – отмечают аналитики.
Высокая базовая ставка привлекает инвесторов
Другой важный фактор – процентные ставки. 23 октября Национальный банк Казахстана снизил базовую ставку с 16,25% до 15,75% годовых. Несмотря на это, она остаётся высокой по сравнению с годовой инфляцией, которая в сентябре замедлилась до 9,3%.
Разница между базовой ставкой и годовой инфляцией составляет около 6,45 процентного пункта. Такая ситуация поддерживает привлекательность активов, номинированных в тенге, хотя базовая ставка сама по себе не гарантирует конкретной доходности инвесторам.
"В частности, интерес к казахстанским государственным ценным бумагам проявляют нерезиденты. Они могут использовать стратегию carry trade: занимать средства в валютах с более низкими ставками и вкладывать их в инструменты с более высокой доходностью", – отмечают эксперты.
Дополнительным позитивным сигналом стало повышение суверенного кредитного рейтинга Казахстана агентством S& P Global Ratings до BBB в августе 2026 года. Это произошло впервые с 2016 года.
Вместе с тем приток иностранных инвестиций может стать источником уязвимости. В сентябрьском обзоре аналитики ING указывали, что возрастающая роль частного капитала усиливает зависимость тенге от операций carry trade. Если привлекательность теңговых инструментов снизится, часть инвесторов может вывести средства, увеличив спрос на иностранную валюту.
Какую роль сыграли продажи валюты Нацбанком
На укрепление теңге также влияют операции государства на валютном рынке. Когда Нацбанк или другие государственные структуры продают иностранную валюту, предложение долларов увеличивается, а спрос на теңге может расти.
Однако в сентябре укрепление национальной валюты происходило при сравнительно небольшом объёме таких продаж. По данным Нацбанка, из Национального фонда за месяц реализовали всего 200 млн долларов – около 1,9% объёма торгов.
Операции зеркалирования, связанные с покупкой золота, на сумму 200–300 млн долларов отложили из-за избытка предложения иностранной валюты на рынке. Валютные интервенции не проводились.
При этом в рамках зеркалирования операций по покупке золота было стерилизовано около 374 млрд тенге. Нацбанк также приобрёл для Единого накопительного пенсионного фонда 986 млн долларов против 721 млн в августе. В результате чистые продажи валюты составили всего 46 млн долларов.
Это позволяет предположить, что в сентябре значительную роль сыграли рыночные факторы: экспортная выручка и приток капитала. Впрочем, оценивать устойчивость курса только по одному месяцу было бы неправильно – соотношение спроса и предложения на валютном рынке может быстро измениться.
Что будет с долларом дальше
Несмотря на заметное укрепление теңге, прогнозы аналитиков предполагают постепенное ослабление национальной валюты на более длительном горизонте.
Согласно консенсус-прогнозу Ассоциации финансистов Казахстана от 8 октября, к началу ноября курс доллара ожидался на уровне 456,5 тенге. Месяцем ранее эксперты прогнозировали 474,2 теңге. На горизонте 12 месяцев оценка составила 502,6 теңге за доллар против прежних 511,6 теңге.
Таким образом, участники опроса улучшили краткосрочные ожидания, но по-прежнему допускают ослабление тенге в перспективе года.
Что это значит для казахстанцев
Укрепление теңге делает импортные товары и зарубежные покупки потенциально дешевле в пересчёте на национальную валюту. Однако конечная стоимость товаров зависит не только от курса, но и от логистики, закупочных цен, налогов и решений самих продавцов.
Для тех, кто хранит сбережения в тенге или иностранной валюте, нынешняя динамика также не означает, что курс будет двигаться в одном направлении и дальше. На валютный рынок одновременно влияют экспортные доходы, процентные ставки, поведение инвесторов и внутренний спрос на доллары.
В октябре тенденция уже стала менее однозначной: после снижения курса в предыдущие недели доллар вновь начал дорожать на торгах в Казахстане. Поэтому нынешнее укрепление теңге стоит рассматривать как результат сочетания благоприятных факторов, а не как гарантию дальнейшего удешевления американской валюты.
Подписывайтесь на официальный Telegram-канал Qumash.kz
Qumash.kz теперь в Google Новостях Будьте в курсе главных новостей Подписаться


